

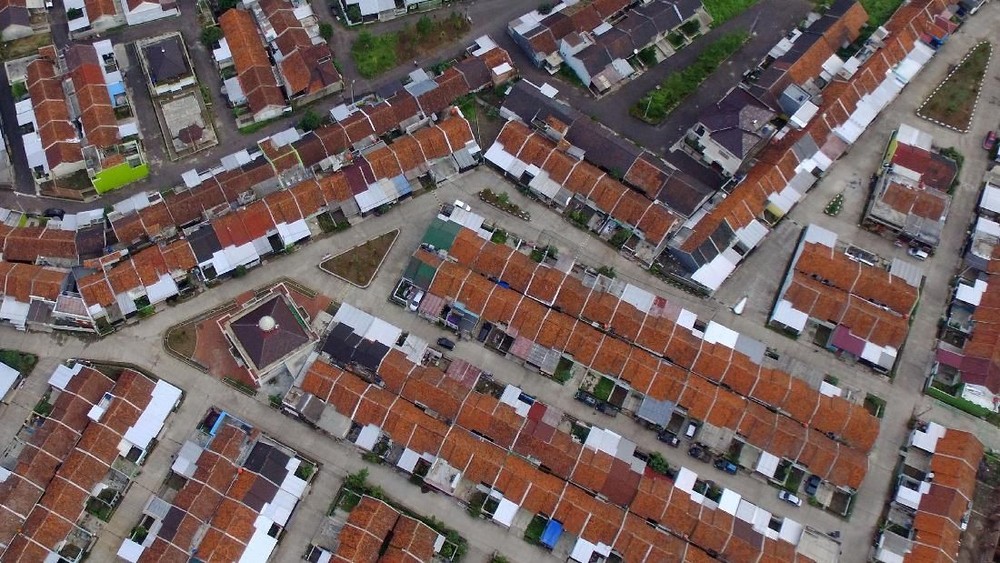
Faktual.news – Pemerintah tengah menyiapkan langkah strategis untuk memacu pertumbuhan ekonomi nasional pada tahun 2027, dengan menempatkan sektor perumahan sebagai salah satu motor penggeraknya. Melalui serangkaian kebijakan stimulus, pemerintah berupaya mengatasi tantangan daya beli masyarakat sekaligus memberikan napas baru bagi industri properti yang tengah berjuang untuk pulih sepenuhnya.
Salah satu instrumen utama yang disiapkan adalah program Kredit Pemilikan Rumah (KPR) bersubsidi dengan suku bunga rendah sebesar 6 persen. Kebijakan ini secara spesifik menyasar kelompok masyarakat berpenghasilan tetap dengan kisaran pendapatan sekitar Rp17 juta per bulan, untuk pembelian hunian dengan harga maksimal Rp500 juta. Tak hanya itu, pemerintah juga berkomitmen memperpanjang fasilitas Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) hingga tahun 2027 bagi rumah dengan harga hingga Rp2 miliar. Bahkan, untuk hunian yang lebih mewah dengan harga mencapai Rp5 miliar, pemerintah tetap memberikan insentif PPN DTP atas bagian harga hingga Rp2 miliar.
Juru Bicara Kementerian Koordinator Bidang Perekonomian, Haryo Limanseto, menegaskan bahwa seluruh program yang dirancang untuk kuartal IV-2026 hingga tahun 2027 ini telah diperhitungkan secara matang. Tujuannya adalah untuk menjaga stabilitas daya beli masyarakat, memperkuat daya saing tenaga kerja, serta memastikan keberlanjutan dunia usaha tetap terjaga di tengah ketidakpastian global.
Namun, kebijakan ini tidak lepas dari sorotan para ahli. Ekonom CORE Indonesia, Yusuf Rendy Manilet, memberikan analisis mendalam mengenai dampak dari stimulus bunga KPR 6 persen tersebut. Menurutnya, meskipun kebijakan ini akan memberikan dampak positif terhadap permintaan rumah, pengaruhnya diprediksi akan bersifat moderat.
Yusuf menjelaskan bahwa jika dibandingkan dengan rata-rata bunga KPR saat ini yang berada di angka 7,44 persen, terdapat selisih sekitar 1,4 poin persentase. Sebagai ilustrasi, untuk pengambilan KPR senilai Rp450 juta dengan tenor 20 tahun, cicilan bulanan yang semula sekitar Rp3,6 juta dapat turun menjadi Rp3,2 juta. Artinya, debitur dapat menghemat pengeluaran sekitar Rp385 ribu setiap bulannya. Manfaat ini akan terasa sangat signifikan apabila bunga rendah tersebut bersifat tetap (fixed) selama masa tenor, bukan hanya di periode awal saja.
Meski demikian, Yusuf mengingatkan bahwa permasalahan di sektor properti jauh lebih kompleks daripada sekadar masalah suku bunga. Ia menyoroti sejumlah hambatan struktural seperti lonjakan harga bahan bangunan, kerumitan proses perizinan, tingginya beban uang muka, hingga fluktuasi daya beli masyarakat yang masih menjadi kendala utama.
"Stimulus bunga KPR ini hanya menyelesaikan sebagian persoalan. Masalah utamanya adalah kemampuan dan keberanian masyarakat dalam mengambil keputusan untuk membeli rumah," ungkap Yusuf. Ia menambahkan bahwa kelas menengah masih dihantui ketidakpastian pendapatan, sementara pekerja di sektor informal seringkali kesulitan mendapatkan akses kredit dan dana untuk uang muka.
Lebih lanjut, Yusuf memberikan catatan agar pemerintah lebih fokus pada sasaran pembeli rumah pertama. Ia khawatir jika stimulus ini bersifat sementara dan terbatas kuota, masyarakat hanya akan memajukan waktu pembelian mereka yang memang sudah direncanakan, tanpa menambah jumlah pembeli baru secara signifikan.
Sebagai solusi jangka panjang, Yusuf menyarankan agar kebijakan dari sisi permintaan (demand) ini harus dibarengi dengan kebijakan dari sisi penawaran (supply). Hal ini mencakup percepatan perizinan, pengendalian harga dan kualitas unit agar tetap terjangkau, serta upaya menekan biaya pembangunan agar manfaat dari stimulus ini benar-benar dapat dinikmati oleh masyarakat luas.
